同样是一堆含铁只有11%的石头,过去它只能堆在尾矿库里占地、当废料处理,花一分钱去选都嫌贵;到了2026年9月1日辽宁鞍山的竣工验收现场,这样的石头能被提纯到65%品位的合格铁精矿,三条产线一年能吃掉556万吨。
被当成废料搁了几十年的"呆矿",怎么突然就变成了能卖钱的资产?
这不是一座厂的事。把资源、技术和定价权三本账连起来算,才看得出这声验收背后真正的分量。
01 鞍山验收现场:11%的废石,吐出65%的精矿
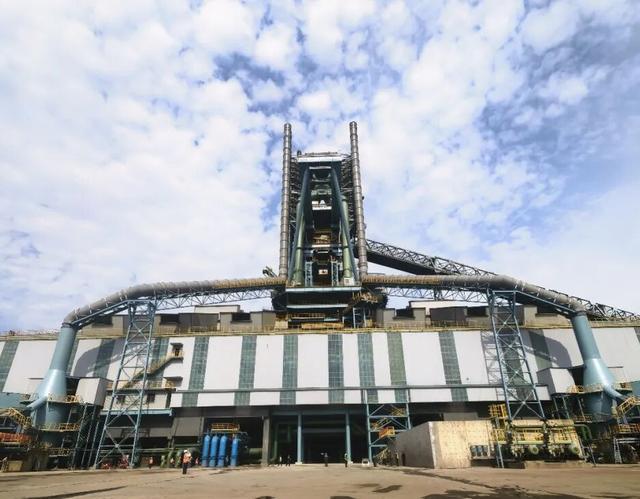
2026年9月1日,全球最大的难选铁矿流态化磁化焙烧工程在辽宁鞍山通过竣工验收。据中国日报和科技日报当天的报道,这项工程由鞍钢矿业联合中国科学院过程工程研究所等单位共同攻关,前后花了二十余年才从实验室一路走到建成投产。
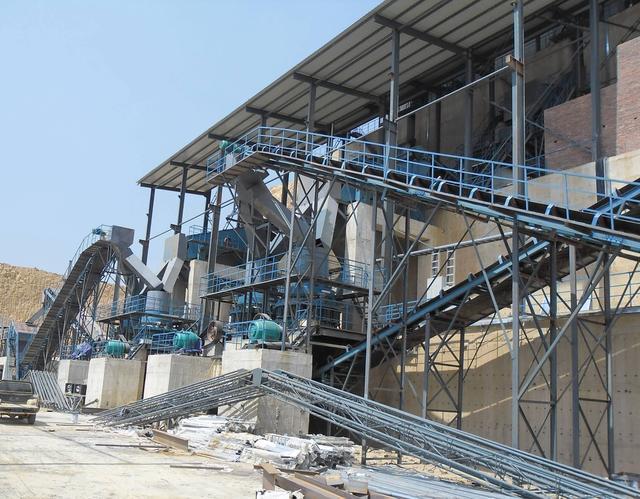
工程建成了3条生产线,每条年处理能力约185万吨,三条线合计一年能处理约556万吨过去难以利用的难选铁矿,这个规模在全球同类工程里居于前列。
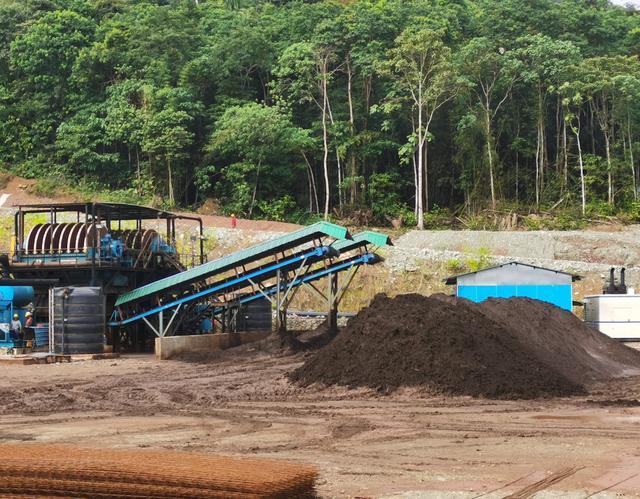
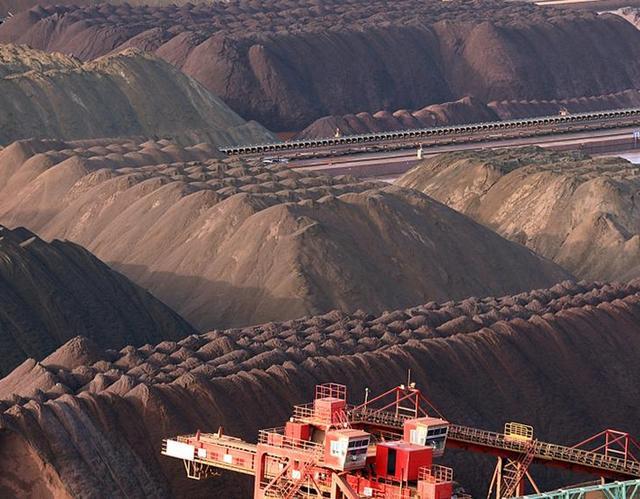
它吃进去的原料,是含铁品位仅约11%的尾矿和低品位"呆矿"——过去堆在矿区边上的那些灰褐色石头。
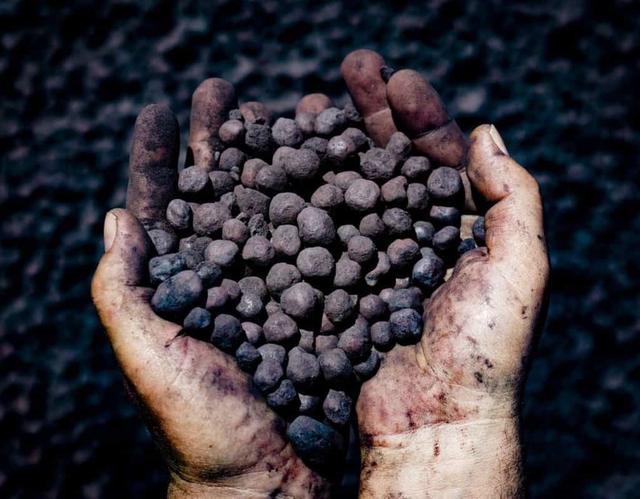
吐出来的产品,是品位约65%的铁精矿,达到可以直接送进高炉、进球团的合格原料标准。从11%到65%,这中间隔着的是选矿工艺的一道硬门槛:传统破碎、磁选的办法处理这类"贫、细、杂"矿石,要么根本选不出来,要么选出来了成本比卖价还高,长期没有经济可行性。
也正因为过去一直不经济,这类矿石虽然实实在在地在地下躺着,却长期不被计入有效供给。这次工程验收的真正意义,是用一套可以稳定运行的工程方案,把"不可用"第一次大规模变成了"可用"。
02 资源账:储量不小,为什么还要高价买矿
中国铁矿石总储量其实排在世界前列,账本上并不缺矿,真正的尴尬在矿石禀赋:据自然资源部历年通报数据,近一半储量是含铁仅11%上下、晶粒极细、成分复杂的低品位矿,先天条件跟澳大利亚、巴西那些可以直接装船出口的高品位富矿没法比。
元股证券:ygzq.hk这类贫矿用传统工艺选不经济,于是形成一个扎眼的反差:明明地下有矿,钢铁工业的"口粮"却长期高度依赖从澳大利亚、巴西进口高品位富矿,对外依存度常年居高不下。冶金工业规划研究院的行业数据也显示,国内铁精矿产量长期无法匹配钢铁产能的增速,缺口部分只能靠进口来补。
对外依存度高的直接结果,是铁矿石定价权旁落。国际市场的铁矿石价格由海外三大矿商和金融资本主导,国内钢厂更多是价格接受者,矿价一涨,国内钢厂的利润就被原料端吃掉一块,下游只能被动承受。

高价买矿还是一笔不小的外汇账。每年天量铁矿石进口要支付巨额外汇,矿价高位运行的年份,相当于把利润和外汇持续输送给上游资源国,国内钢铁产业链赚的辛苦钱有相当一部分从这个口子流了出去。
钢铁是工业的骨架,原料命脉握在别人手里,在价格谈判和供应链安全上就处处被动。这是低品位矿长期无法利用留下的结构性代价,不是一朝一夕形成的,也不是靠一两轮谈判就能扭转的。
鞍山这套技术真正撬动的,正是这本资源账:当近一半原本作废的储量能被经济地用起来,"有矿却缺料"的尴尬才有了根本缓解的可能,后续的技术账和推广账也才有了往下算的基础。
03 技术账:流态化磁化焙烧,怎么把呆矿盘活
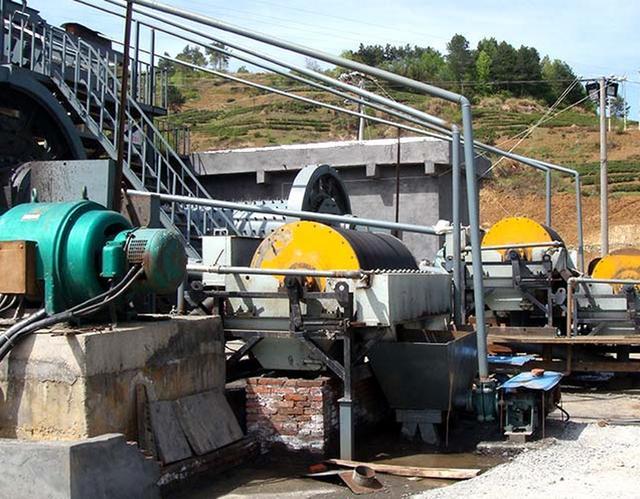
把11%的呆矿变成65%的精矿,靠的是流态化磁化焙烧这套工艺。它的原理并不神秘:通过控制特定的温度和炉内气氛,让原本难以分选的含铁矿物的磁性发生改变,再用磁选设备把铁成分高效分离出来。
关键在于"流态化"三个字。它让矿粉在悬浮状态下与热气流充分接触,每一颗矿粉都能均匀受热、充分反应,相比传统回转窑那类"翻滚式"加热,能耗更低、处理量更大、分选精度也更高。正是这一点改善,让低品位矿的选矿成本第一次降到了能算过经济账的水平。
这项技术不是三五年突击的成果。据公开报道,它是鞍钢矿业与中科院过程工程研究所等单位持续攻关二十余年的产物,从实验室里几公斤级的小试,到百公斤级的中试,再到如今百万吨级的工程放大,走的是一条漫长而扎实的工程化道路。
判断一项技术是停留在样品阶段还是真正形成了产能,最硬的指标是它能不能被复制。据官方发布信息,该工程的流态化焙烧技术已对外签订11套技术许可,合计形成超过1500万吨的年处理能力。
11套许可、1500万吨能力,说明它已经走出了鞍山这一座厂,成为可被其他矿区采购和复制的成熟工程方案。随着更多矿区采用这套技术,规模效应会继续摊薄单位处理成本,让更多原本不经济的低品位矿进入可开发范围。
技术账算到这里,能看出一个事实:真正稀缺的不是某一台设备或某一道工序,而是把贫矿禀赋、工艺路线和工程放大能力攒到一起的整套know-how,这正是二十余年持续攻关积累下来的壁垒所在。
04 经济账:从一条工程跑通,到大规模替代有多远
冷静算推广账,一条工程竣工验收不等于立刻就能替代进口富矿,中间还要过好几道现实的关口。
第一关是产能爬坡。从投产到真正达产,从单条产线稳定运行到多条产线协同配合,需要时间磨合,也需要积累足够的运行数据来验证工艺的长期可靠性,这不是一蹴而就的事。
第二关是成本曲线。提纯低品位矿要消耗能源、设备和人工,只有当综合成本长期低于进口富矿的到岸价,替代才有持续的经济动力。如果成本降不下来,钢厂终究还是会选进口矿,技术上的可行性就转化不了市场上的竞争力,这要靠继续扩大规模和优化工艺来一步步压成本。
第三关是运输半径。铁矿石是典型的大宗低值商品,量大、单价低、对运费极其敏感。选矿厂要么靠近矿山、要么靠近钢厂、要么依托低成本的运输通道,否则省下来的矿价差会被物流费吃掉一截,推广必须因地制宜、选对布局。
第四关是环保与能耗。磁化焙烧过程需要热量,也会产生排放,在双碳目标约束下,如何用余热回收、清洁能源替代等手段把碳排放成本控住,是大面积铺开不可回避的前提条件。
把这几道关口摆在一起,现实的节奏是十年级的渐进替代:先在资源匹配、成本占优的矿区铺开,积累运行经验和成本数据,再随着技术迭代和成本下降逐步向更多矿区扩展份额,不会明天就让海外富矿出局。
但方向是确定的。每多一套产线投产,国内有效供给的底盘就厚一分,进口依赖的边际就降一分。替代是靠一个个具体工程累积出来的,而非一次跳跃。
算清这本账,既不会因一座厂投产就喊"断供反杀",也不会因为替代需要时间就低估它的长期价值。技术突破的价值,最终要用十年尺度的产能曲线来兑现。
05 定价权账:边际买家的砝码,是怎么变重的
这本渐进替代的经济账往下延伸,最大的回报不在省下某一批矿的钱,而在定价权这本长期账。铁矿石的大宗定价,很大程度由"边际买家"和"边际供给"的力量对比来决定——谁的筹码多、谁的可替代选项多,谁就更有议价权。
过去中国是全球最大的铁矿石买家,却缺少自供筹码,在年度和季度价格谈判中只能被动接受海外矿商的报价;当国内低品位矿被大规模盘活,相当于在进口之外多了一块可以灵活调节的自有供给,这在结构上改变了买方的处境。
自有供给这块砝码的作用机制是"托底":国际矿价高涨时,多开国产产能就能平抑一部分需求,减少追高采购的被动;海外若借价格波动施压,国内有替代货源在手就不至于被完全卡住谈判空间。
这种约束效果不必靠真的实现全面替代才能生效。只要自供规模大到让海外巨头开始担心丢失市场份额,它们漫天要价的空间就会自然收窄,定价权就是这样一点点松动的——不是靠一次谈判翻盘,而是靠供给结构的持续微调。
从更大的账本看,资源领域的议价权从来不是喊出来的,而是用可用资源量、低成本产能和稳定供给堆出来的硬实力。鞍山工程给这个底座添了一块砖,虽不算决定性的一块,却是过去从未有过的一块。
对下游钢厂和制造业来说,国产精矿供给越稳,原料成本的波动就越平滑,最终会传导为更可控的钢材成本和更稳定的制造竞争力,受益的是整条产业链。
06 资源安全常识:把不可用变成可用,就是主动权
鞍山这声验收留下一条朴素的资源账本常识:资源安全不取决于地下埋了多少,而取决于有多少能被经济地、稳定地、安全地用起来,"可用储量"比"名义储量"更关键。
一堆含铁11%的石头从负债变成资产,靠的是二十余年持续的技术投入。这说明资源禀赋的短板,往往可以用长期主义的研发和工程能力一点点补回来,前提是方向对了、投入够了、耐心也在。
这类突破的共同规律是:短期看的是一座厂、一套工艺跑通了,长期看改变的是整个行业的成本结构和议价地位,价值要放在十年尺度上衡量,不能用一时的股价和情绪来定价。
对企业是同一本账。把"看似没用的资源"通过技术变成有效供给,就是在创造新的资产,研发投入在突破临界点之前是沉没成本,突破之后就是护城河,这笔账对任何手握低品位资源的矿山企业都适用。
对国家,关键矿产的安全要靠开源、节流与技术提级多管齐下,既找新矿、也用好贫矿、更要掌握把低品位变成高品位的核心工艺,三条腿缺一不可,任何一条短了都会留下隐患。
全国同类低品位"呆矿"约有400亿吨,它们能不能真正醒来,最终取决于技术和成本的持续迭代。但方向已经被这条工程验证:把"不可用"变成"可用",就是把定价权和安全垫,一点点挣回自己手里。
 杠杆风险防范
配资平台网提示:本文来自互联网,不代表本网站观点。